Revenu exceptionnel : le PER peut amplifier le système du quotient
Dans le cadre de la perception d’un revenu exceptionnel par un contribuable, il est possible de demander à bénéficier du système de quotient afin d’atténuer l’effet de la progressivité du barème de l’impôt sur le revenu.
En effet, un revenu exceptionnel, d’un montant souvent élevé, peut rapidement entrainer une imposition dans les tranches marginales les plus élevées. Pour rappel, pour être éligible au système du quotient, les revenus exceptionnels doivent remplir les conditions suivantes :
- Relever du barème progressif de l’impôt sur le revenu
- Ne pas être susceptible d’être perçu annuellement
- Être supérieur à la moyenne des revenus nets imposés au titre des 3 dernières années
Le système de quotient : un calcul en 2 étapes
Concrètement, on calcule l’impôt sur le revenu « ordinaire » (impôt 1), puis sur le revenu ordinaire majoré du quart du revenu exceptionnel (impôt 2). La différence est multipliée par 4 et s’ajoute à l’impôt 1. Le revenu exceptionnel est ainsi taxé comme s'il avait été étalé sur plusieurs années.
Amplifier l’économie fiscale à l’aide des versements PER
Un versement sur un plan d’épargne retraite, déductible du revenu net global, permet de réduire la fiscalité du contribuable avec un effet démultiplié par le quotient.
Le montant versé vient notamment diminuer le quart imposable, et par conséquent l’économie réalisée sur l’impôt final.
Cas pratique : un rendement du versement de + 90%
Un couple soumis à imposition commune, sans personne à charge, perçoit 50 000 € de revenus ordinaires nets et une plus-value exceptionnelle de 350 000 €. Il verse 30 000 € sur un PER.
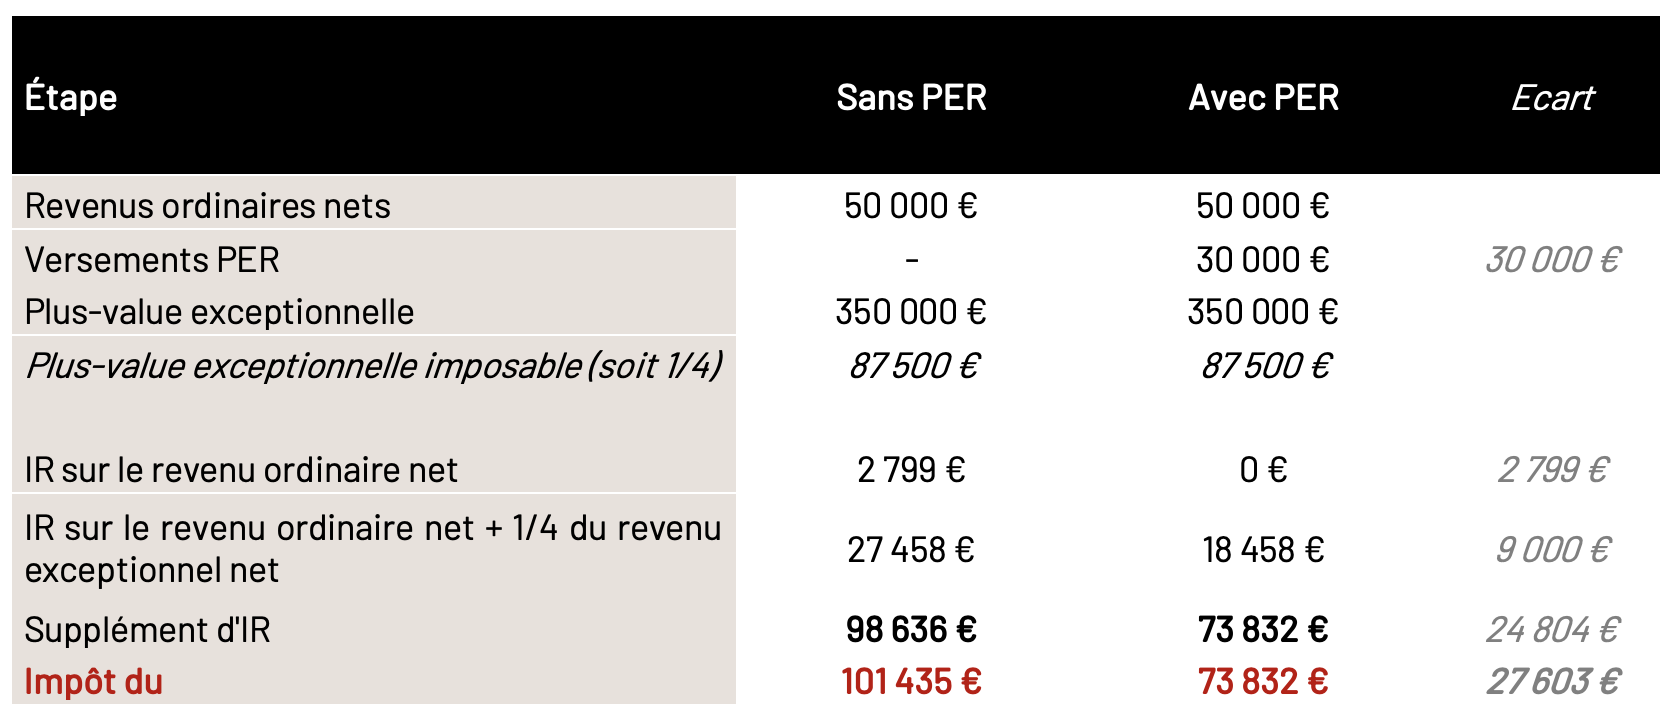
Ainsi, l’impôt passe de 101 435 € (sans PER) à 73 832 € (avec PER) soit une économie de 27 603 € correspondant à 92 % du montant versé sur le PER. Sans quotient, elle n’aurait été que de 13 500 € (TMI à 45 %).
CONSEIL E-POCAMPE
L’association du système du quotient et d’un versement déductible sur un PER peut générer une économie d’impôt importante lors de la perception d’un revenu exceptionnel. Cependant, avant toute préconisation, il est indispensable de vérifier l’éligibilité du revenu au système de quotient et les plafonds de déduction disponibles. Le gain présenté en exemple n’est pas généralisable : il doit être apprécié au regard de chaque situation.